Resposta rápida
Sim, o preço médio por ação muda, mas não da mesma maneira nos três eventos. Desdobramento aumenta a quantidade de ações e grupamento a reduz, sem alterar o custo total do investimento. Bonificação entrega ações adicionais e pode aumentar o custo total pelo valor de capitalização informado pela empresa; o rendimento correspondente à bonificação é isento e deve ser registrado como tal.
Primeiro: separe quantidade, custo total e preço médio
Imagine que você comprou 100 ações por R$ 20, sem custos operacionais neste exemplo. Você tem 100 ações, custo total de R$ 2.000 e preço médio de R$ 20. Esses três números são diferentes: uma mudança na quantidade pode reduzir ou aumentar o preço médio sem acrescentar um centavo de custo.
O preço médio é custo total ÷ quantidade de ações. Na apuração real, o custo total também inclui custos de compra que podem ser incorporados, como corretagem e taxas relacionadas à operação. Uma cotação atual de R$ 15 ou R$ 30 não substitui o preço médio fiscal.
Acompanhe os comunicados de eventos societários da empresa e os extratos de posição. A corretora mostra o que aconteceu na custódia, mas você precisa preservar o histórico do custo para uma venda futura.
Desdobramento: mais ações, mesmo custo
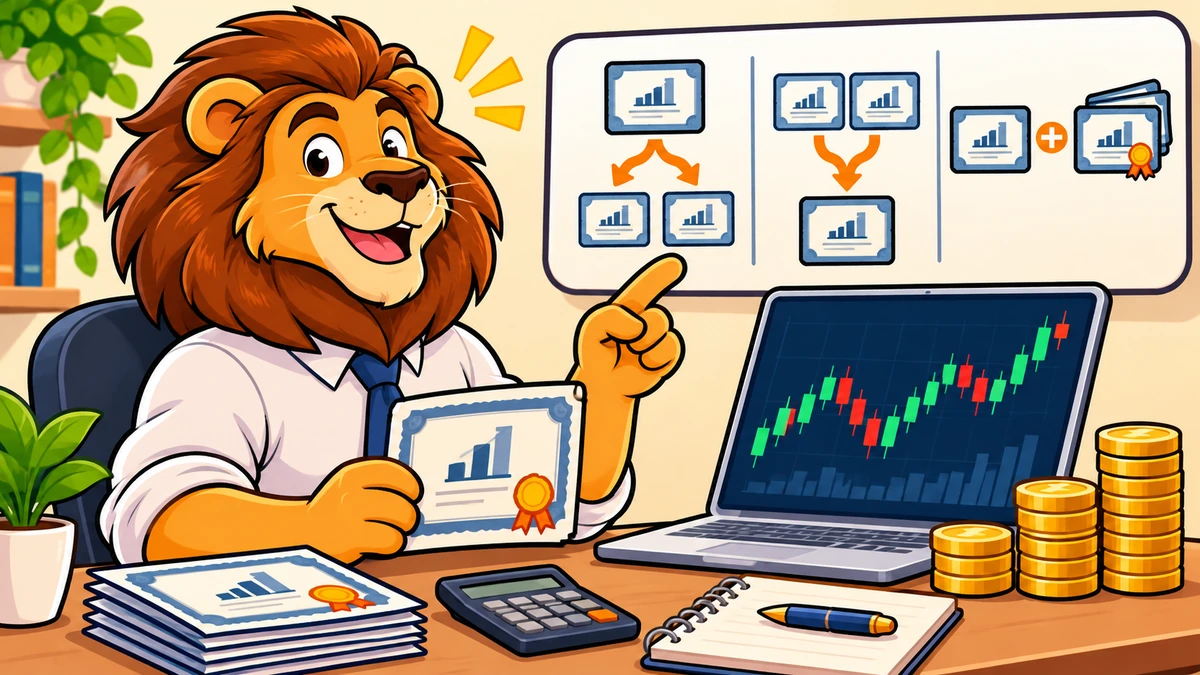
No desdobramento, uma ação antiga vira duas, três ou outra quantidade anunciada pela companhia. Suponha um evento de 1 para 2: você tinha 100 ações e passa a ter 200. Seu investimento original de R$ 2.000 não ganhou custo novo.
Novo preço médio = R$ 2.000 ÷ 200 = R$ 10. É como trocar uma nota de R$ 100 por duas de R$ 50: a quantidade de unidades muda, mas o valor de origem continua o mesmo.
Em um desdobramento de 1 para 5, 100 ações virariam 500 e o preço médio de R$ 20 passaria a R$ 4. Não registre o recebimento das ações desdobradas como rendimento isento de bonificação: são fatos diferentes.
Grupamento: menos ações, mesmo custo
No grupamento, o processo é inverso. Um evento de 4 para 1 transforma quatro ações antigas em uma nova. Se você tinha 200 ações com custo total de R$ 2.000, passa a ter 50 ações, com preço médio de R$ 40.
A mudança pode deixar frações de ações quando a quantidade anterior não é múltipla do fator. Nesse caso, olhe o aviso ao mercado: a empresa pode estabelecer procedimentos para frações e eventual venda em leilão. Se receber dinheiro pelas frações, registre esse recebimento separadamente, com o custo proporcional correspondente, em vez de fingir que desapareceu.
Grupamento também não cria lucro tributável só porque a cotação unitária sobe. O imposto sobre o ganho líquido é apurado quando ocorre a venda tributável, não pela mudança do número de papéis na custódia.
Bonificação: novas ações com custo atribuído pela empresa
Bonificação costuma decorrer de incorporação de lucros ou reservas ao capital social. Você recebe novas ações sem pagar uma compra no pregão, mas, para fins de custo de aquisição, a legislação considera o valor do lucro ou reserva capitalizada que cabe ao acionista. A companhia divulga esse valor por ação bonificada ou informação equivalente.
Por isso, a regra “ação grátis tem custo zero” está errada como orientação geral. Para bonificação por lucros ou reservas, use o custo informado pela companhia. O valor recebido é tratado como rendimento isento, identificado como código 18 — incorporação de reservas ao capital/bonificações em ações, no formato tradicional da declaração.
Exemplo completo com os três eventos
Começamos com 100 ações compradas por R$ 20 cada. Depois de um desdobramento de 1 para 2, temos 200 ações. Um grupamento de 4 para 1 deixa 50. Por fim, a companhia bonifica 10 novas ações, informando custo fiscal de R$ 5 por ação recebida.
| Evento | Quantidade | Custo total | Preço médio |
|---|---|---|---|
| Compra original | 100 | R$ 2.000,00 | R$ 20,00 |
| Desdobramento 1:2 | 200 | R$ 2.000,00 | R$ 10,00 |
| Grupamento 4:1 | 50 | R$ 2.000,00 | R$ 40,00 |
| Bonificação de 10 ações a R$ 5 | 60 | R$ 2.050,00 | R$ 34,1667 |
A bonificação acrescentou R$ 50 de custo total, porque 10 × R$ 5 = R$ 50. Esse mesmo valor representa o rendimento isento relacionado ao evento. Se mais tarde você vender as 60 ações por R$ 40, sem despesas, receberá R$ 2.400 e terá ganho de R$ 350 (R$ 2.400 menos R$ 2.050). A tributação da venda dependerá do tipo de operação e do limite de isenção de ações, quando pertinente.
Onde esses eventos aparecem no IR?
Na ficha patrimonial, informe a posição ao fim do ano com quantidade atualizada e custo total ajustado. Se o evento ocorreu no meio do ano, confira a posição de 31 de dezembro e a memória de custo antes e depois da data do evento.
Para bonificações decorrentes de incorporação de lucros ou reservas, informe também o rendimento isento correspondente, usando as informações de seu emissor. Para desdobramento ou grupamento puro, não invente um recebimento de renda: o custo total já existente foi apenas distribuído entre outro número de ações.
O IR Fácil já traz desdobramentos, grupamentos e bonificações das empresas cadastrados e ajusta a quantidade e o preço médio sozinho. Vale conferir com o comunicado da empresa, principalmente o custo das ações bonificadas.
Erros que parecem pequenos, mas mudam o imposto
O primeiro é multiplicar o custo total pelo fator de desdobramento. O segundo é manter o preço médio de R$ 20 depois de dobrar a quantidade. O terceiro é atribuir custo zero a uma bonificação que teve capitalização divulgada pela companhia.
Outro erro é arredondar o preço médio cedo demais: no exemplo de R$ 2.050 ÷ 60, usar R$ 34,17 pode criar diferenças quando você vende centenas ou milhares de ações. Guarde custo total e quantidade com precisão e arredonde o dinheiro apenas nas etapas necessárias.
Perguntas frequentes
Desdobramento de 1 para 10 aumenta meu patrimônio dez vezes?
Não. Aumenta a quantidade de ações em dez vezes, mantendo o custo total anterior.
Grupamento gera imposto no dia do evento?
Não só pelo grupamento. Uma venda ou crédito por frações precisa ser analisado como evento separado.
Qual o custo de cada ação recebida em bonificação?
O valor fiscal atribuído no comunicado da empresa, com base no lucro ou reserva capitalizada.
Bonificação entra como rendimento isento?
Sim, quando decorrente da incorporação de lucros ou reservas, na rubrica de bonificação/código 18.
Posso usar a cotação atual como novo preço médio?
Não. Use o histórico do custo de aquisição e os eventos societários.
Leia também
- Comprei a mesma ação por preços diferentes: qual preço declaro?
- Como declarar ações no Imposto de Renda